Rp2.548 Triliun Kredit Menganggur: Ketika Uang Ada, Pengusaha Belum Berani Bergerak

Makassar-Spektroom : Perbankan Indonesia tidak sedang kekurangan uang untuk disalurkan. Justru sebaliknya, ruang pembiayaan yang belum digunakan masih sangat besar.
Otoritas Jasa Keuangan mencatat fasilitas kredit yang telah disetujui bank tetapi belum ditarik debitur (undisbursed loan) mencapai Rp2.548 triliun pada Juli 2026. Nilai tersebut meningkat 7,8 persen dibanding periode yang sama tahun sebelumnya.
Angka itu menyimpan sebuah paradoks.
Bank mempunyai dana. Kredit tersedia. Plafon telah disetujui. Namun sebagian dunia usaha belum menarik pembiayaan tersebut.
Jadi, persoalannya bukan semata-mata kekurangan uang.
Persoalannya adalah mengapa dunia usaha belum cukup yakin menggunakan uang itu.
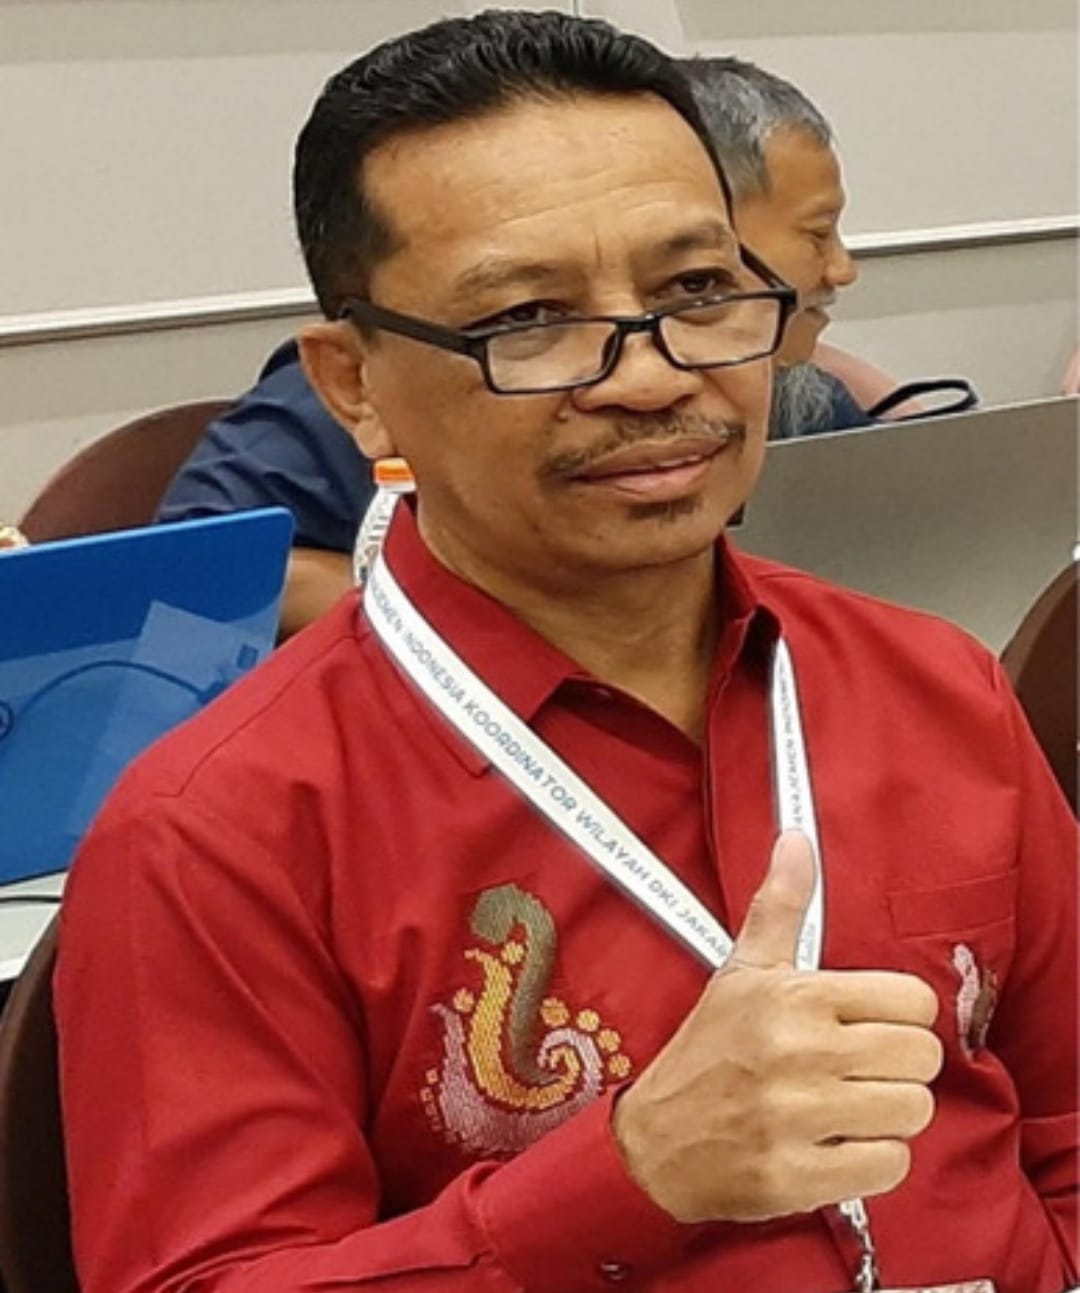
Prof. Dr. Mahfud Nurnajamudin, Guru Besar Fakultas Ekonomi dan Bisnis Universitas Muslim Indonesia sekaligus Asisten Direktur II Pascasarjana UMI Makassar, melihat fenomena tersebut sebagai persoalan yang berada di antara sisi penawaran dan permintaan kredit.
“Pengusaha tidak meminjam uang hanya karena uang tersedia. Pengusaha meminjam ketika terdapat peluang usaha yang dianggap layak, memiliki pasar, dan memberikan prospek keuntungan yang memadai,” kata Mahfud.
Pernyataan itu membawa persoalan undisbursed loan keluar dari sekadar statistik perbankan.
Ia masuk ke wilayah yang lebih menentukan: kepercayaan dunia usaha terhadap prospek ekonomi.
Kredit Tersedia, Permintaan Belum Kuat
Bank Indonesia sendiri mencatat pertumbuhan kredit perbankan pada Juni 2026 mencapai 12,67 persen secara tahunan. Kredit investasi tumbuh lebih tinggi, yakni 24,90 persen. Pada saat yang sama, BI masih mencatat undisbursed loan dalam jumlah besar.
Data tersebut menunjukkan bahwa pertumbuhan kredit dan besarnya fasilitas yang belum digunakan dapat berlangsung bersamaan.
Dengan kata lain, persoalan ekonomi tidak berhenti pada kemampuan bank menyalurkan kredit.
Ada persoalan lain: apakah perusahaan membutuhkan kredit dan bersedia mengambil risiko untuk menggunakannya?
Mahfud menilai keputusan tersebut sangat dipengaruhi ekspektasi terhadap penjualan, permintaan masyarakat, biaya produksi, stabilitas harga, nilai tukar, regulasi, dan prospek keuntungan.
Perusahaan tidak akan menambah utang hanya karena plafon tersedia.
Jika pasar belum kuat, ekspansi justru dapat memperbesar risiko. Kapasitas produksi bertambah, tetapi penjualan belum tentu meningkat. Utang bertambah, sementara arus kas belum tentu mengikuti.
Dalam kondisi seperti itu, menahan kas atau menunda investasi bisa menjadi pilihan perusahaan.
Bank Tidak Bisa Menciptakan Pasar
Di sinilah kebijakan moneter menghadapi persoalan klasik.
Bank Indonesia dapat menjaga likuiditas. Bank dapat memperlonggar penyaluran kredit. Suku bunga dapat menjadi lebih kompetitif. Berbagai insentif dapat diberikan.
Namun ada satu hal yang tidak dapat dilakukan bank: menciptakan permintaan pasar bagi produk perusahaan.
BI dalam laporan kebijakan moneternya juga menekankan pentingnya memperkuat pembiayaan produktif dan sinergi dengan pemerintah, perbankan, dunia usaha, serta pemangku kepentingan lain.
Survei Perbankan BI menunjukkan penyaluran kredit baru pada triwulan II 2026 meningkat, dengan Saldo Bersih Tertimbang 93,08 persen. Namun perbankan tetap lebih berhati-hati dalam menyalurkan kredit baru pada periode tersebut.
Artinya, persoalan kredit tidak sesederhana “bank harus lebih agresif”.
Ada perhitungan risiko di kedua sisi.
Bank menghitung kemampuan debitur membayar. Pengusaha menghitung kemampuan proyek menghasilkan keuntungan.
Pertemuan kedua perhitungan itulah yang menentukan apakah plafon kredit akhirnya berubah menjadi pencairan.
Yang Menghambat Bisa Jadi Bukan Modal
Mahfud melihat persoalan lain yang tak kalah penting: bottleneck investasi.
Sebuah perusahaan dapat mempunyai rencana ekspansi dan memperoleh fasilitas kredit. Tetapi proyek tersebut belum tentu segera berjalan.
Perizinan bisa tersendat. Pengadaan lahan membutuhkan waktu. Infrastruktur belum tersedia. Tata ruang belum memberikan kepastian. Koordinasi antarlembaga tidak berjalan cepat. Aturan dapat berubah atau penerapannya berbeda di lapangan.
Maka lahirlah paradoks berikutnya:
Investor memiliki proyek. Bank memiliki pembiayaan. Pemerintah memiliki insentif. Tetapi proyek tidak kunjung beroperasi.
Dalam kondisi semacam ini, memperbesar likuiditas belum tentu menyelesaikan masalah.
Yang dibutuhkan adalah debottlenecking: menghilangkan hambatan yang membuat modal tidak segera berubah menjadi aktivitas ekonomi.
Kepastian Adalah Bagian dari Biaya Investasi
Bagi investor, ketidakpastian memiliki harga.
Semakin lama sebuah proyek menunggu izin, kepastian lahan, infrastruktur, atau keputusan administratif, semakin panjang pula waktu sebelum proyek menghasilkan pendapatan.
Risiko pun bertambah.
Karena itu, kepastian usaha tidak dapat dipandang sebagai urusan birokrasi semata. Ia memiliki konsekuensi terhadap biaya investasi, proyeksi arus kas, kebutuhan modal, dan keputusan mengambil kredit.
Mahfud menilai penyederhanaan perizinan berbasis risiko, percepatan penyelesaian hambatan investasi, serta koordinasi antarlembaga perlu ditempatkan sebagai bagian dari strategi memperkuat permintaan kredit.
Sebab, kredit hanya akan bergerak jika proyek yang dibiayainya juga bisa bergerak.
Jangan Terjebak Mengejar Angka Kredit
Pertumbuhan kredit dua digit memang menunjukkan adanya peningkatan intermediasi. Tetapi angka tersebut bukan akhir dari cerita.
Pertanyaan berikutnya lebih penting: kredit itu digunakan untuk apa?
Pembiayaan yang masuk ke investasi, manufaktur, peningkatan kapasitas produksi, rantai pasok UMKM, dan kegiatan produktif dapat memberikan efek yang berbeda terhadap perekonomian dibanding pembiayaan yang tidak menghasilkan tambahan kapasitas ekonomi.
Karena itu, kualitas kredit menjadi sama pentingnya dengan kuantitas kredit.
BI sendiri dalam kebijakan 2026 mendorong transformasi dari sekadar mengejar pertumbuhan kredit menuju pembiayaan yang berkualitas dan berbasis ekosistem.
Pertanyaan Besarnya Bukan Lagi “Ada Uang atau Tidak”
Angka Rp2.548 triliun pada akhirnya memunculkan pertanyaan yang lebih mendasar.
Jika perbankan memiliki kapasitas pembiayaan dan perusahaan telah memperoleh fasilitas kredit, apa yang membuat investasi belum bergerak secepat yang diharapkan?
Jawabannya tidak tunggal.
Sebagian berkaitan dengan permintaan kredit. Sebagian berkaitan dengan kehati-hatian perbankan. Sebagian lagi berkaitan dengan prospek pasar, biaya produksi, ketidakpastian, regulasi, dan hambatan realisasi investasi.
Karena itu, solusi juga tidak bisa dibebankan kepada satu institusi.
Bank Indonesia dapat memperkuat transmisi kebijakan moneter. Perbankan dapat memperbaiki kualitas intermediasi. Pemerintah dapat mempercepat debottlenecking. Dunia usaha dapat memastikan bahwa pembiayaan digunakan untuk proyek yang layak dan memiliki pasar.
Semua mata rantai itu harus bekerja bersamaan.
Sebab, uang yang hanya tersedia di bank belum menjadi investasi. Kredit yang hanya berupa plafon belum menjadi aktivitas ekonomi. Dan investasi yang belum berjalan belum menghasilkan pekerjaan maupun produktivitas.
Di sinilah angka Rp2.548 triliun menjadi penting.
Ia bukan sekadar menunjukkan besarnya kredit yang belum ditarik.
Ia menunjukkan jarak antara kemampuan sistem keuangan menyediakan uang dan keberanian dunia usaha mengambil risiko.
Tantangan kebijakan ekonomi Indonesia karena itu bukan hanya membuat kredit lebih tersedia.
Tantangannya adalah menciptakan kondisi ketika pengusaha melihat pasar yang cukup kuat, risiko yang dapat dihitung, regulasi yang dapat diprediksi, dan proyek yang layak dibiayai.
Sebab pada akhirnya, pertumbuhan ekonomi tidak lahir dari uang yang mengendap sebagai plafon kredit. Pertumbuhan lahir ketika uang itu bergerak menjadi investasi, investasi menjadi produksi, dan produksi bertemu dengan permintaan.