Prof. Dr. Mahfud Nurnajamuddin: Gaji dan Uang Pensiun ASN Harus Aman, Koperasi Bukan Sekadar Alternatif Bank
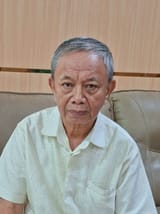
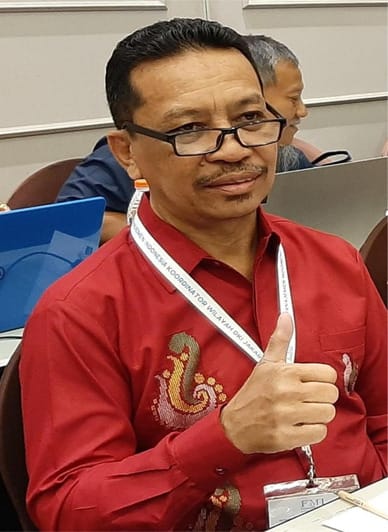
Makassar - Spektroom: Keamanan penyaluran gaji aparatur sipil negara (ASN) dan uang pensiun tidak semestinya hanya ditentukan oleh status kepemilikan bank. Kesehatan keuangan, tata kelola, keamanan transaksi, perlindungan nasabah, dan kemudahan akses justru menjadi faktor penting yang harus diperhitungkan pemerintah.
Pandangan tersebut menjadi sorotan dalam analisis Prof. Dr. Mahfud Nurnajamuddin, Guru Besar Fakultas Ekonomi dan Bisnis (FEB) Universitas Muslim Indonesia (UMI), yang juga menjabat Asisten Direktur II Program Pascasarjana UMI Makassar.
Menurut Mahfud, gaji ASN dan uang pensiun bukan sekadar transaksi keuangan rutin. Keduanya merupakan hak yang berkaitan langsung dengan pemenuhan kebutuhan keluarga, pendidikan anak, pembayaran kewajiban, hingga jaminan kehidupan setelah masa pengabdian berakhir.
Karena itu, sistem pembayaran harus menjamin keamanan, ketepatan waktu, transparansi, dan kemudahan akses. Pemerintah tidak cukup hanya memastikan uang masuk ke rekening, tetapi juga harus menjamin penerima dapat menggunakan hak finansialnya tanpa menghadapi risiko yang tidak semestinya.
Keamanan Bank Tidak Ditentukan Semata-mata oleh Kepemilikan
Perdebatan mengenai apakah bank pemerintah lebih aman daripada bank swasta perlu ditempatkan dalam perspektif tata kelola dan manajemen risiko.
Bank pemerintah memiliki peran strategis dalam mendukung program negara, sedangkan bank swasta menawarkan alternatif layanan dan inovasi yang dapat mendorong persaingan. Namun, keduanya sama-sama menghadapi risiko kredit, likuiditas, operasional, keamanan siber, dan penyalahgunaan kewenangan.
Dengan demikian, status sebagai bank milik negara tidak otomatis menjamin seluruh transaksi bebas risiko. Sebaliknya, bank swasta juga tidak dapat serta-merta dinilai lebih berisiko hanya karena struktur kepemilikannya berbeda.
Penilaian keamanan seharusnya didasarkan pada kesehatan keuangan bank, kecukupan modal, likuiditas, kualitas pengawasan internal, keamanan teknologi informasi, kepatuhan terhadap regulasi, serta kemampuan menangani pengaduan nasabah.
Dalam konteks ini, pemerintah perlu memastikan bahwa pemilihan bank penyalur gaji dan pensiun dilakukan berdasarkan indikator yang terukur, bukan semata-mata pertimbangan administratif atau kedekatan kelembagaan.
Kasus Penipuan Menjadi Peringatan
Kerentanan dalam pelayanan keuangan bagi pensiunan bukan persoalan yang dapat dipandang sebelah mata.
Pada Juni 2026, pemberitaan ANTARA menyoroti dugaan penipuan yang melibatkan mantan pegawai Bank Mandiri Taspen di Purwokerto, Kabupaten Banyumas. Hingga 24 Juni 2026, sebanyak 25 orang dilaporkan mengadu kepada kepolisian dengan perkiraan kerugian sekitar Rp5 miliar.
Sementara itu, pada April 2025, Kompas.com memberitakan kasus seorang pensiunan PNS di Magetan, Jawa Timur, yang dilaporkan kehilangan Rp105 juta setelah menerima telepon dari seseorang yang mengaku sebagai petugas PT Taspen dan meminta pembaruan data pensiunan.
Kedua kasus tersebut harus dipahami sesuai proses hukum yang berlaku dan tidak dapat dijadikan dasar untuk menggeneralisasi keamanan seluruh lembaga perbankan. Namun, peristiwa itu menunjukkan bahwa kepercayaan terhadap institusi resmi dapat dimanfaatkan oleh pihak yang tidak bertanggung jawab.
Persoalannya bukan hanya pada tempat dana disimpan, melainkan juga pada perlindungan data pribadi, pengawasan petugas, verifikasi identitas, literasi digital, dan efektivitas mekanisme pengaduan.
Bagi pensiunan, kehilangan dana dapat berdampak langsung pada kemampuan memenuhi kebutuhan pokok. Oleh sebab itu, perlindungan terhadap mereka semestinya menjadi bagian penting dari kebijakan pelayanan keuangan.
LPS Tidak Menjamin Semua Bentuk Kerugian
Aspek perlindungan simpanan juga perlu dipahami secara tepat. Lembaga Penjamin Simpanan (LPS) memberikan jaminan terhadap simpanan yang memenuhi persyaratan, dengan batas umum hingga Rp2 miliar per nasabah per bank.
Penjaminan tersebut tidak semata-mata ditentukan oleh apakah bank dimiliki pemerintah atau swasta. Ada persyaratan yang harus dipenuhi, termasuk pencatatan simpanan dan ketentuan tingkat bunga penjaminan yang berlaku.
Namun, penjaminan simpanan tidak sama dengan perlindungan terhadap seluruh kerugian akibat penipuan. Apabila seorang pensiunan tertipu dan mentransfer uang kepada pihak lain, kerugian tersebut tidak otomatis diganti melalui mekanisme penjaminan LPS.
Perbedaan ini penting agar masyarakat tidak memiliki rasa aman yang keliru ketika memilih lembaga pengelola keuangan.
Koperasi Berpotensi Memperkuat Kesejahteraan Pensiunan
Di tengah kebutuhan memperkuat perlindungan finansial, gagasan melibatkan koperasi dalam meningkatkan kesejahteraan ASN dan pensiunan layak dipertimbangkan.
Koperasi memiliki potensi untuk menyediakan layanan ekonomi berbasis anggota, pendidikan keuangan, pembiayaan usaha produktif, serta pendampingan kewirausahaan bagi mereka yang memasuki masa purnabakti. Pengalaman dan keterampilan yang dimiliki pensiunan dapat menjadi modal untuk membangun usaha baru. Dengan pendampingan yang tepat, masa pensiun tidak harus berarti berakhirnya produktivitas ekonomi.
Meski demikian, Mahfud menempatkan gagasan tersebut dalam kerangka yang realistis. Koperasi tidak serta-merta dapat menggantikan bank sebagai lembaga penyalur gaji dan uang pensiun. Fungsi pembayaran perbankan memerlukan infrastruktur, pengelolaan likuiditas, keamanan transaksi, serta kewenangan yang diatur dalam ketentuan perundang-undangan.
Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan serta Peraturan Otoritas Jasa Keuangan Nomor 47 Tahun 2024 tentang Koperasi di Sektor Jasa Keuangan menjadi bagian dari kerangka regulasi yang relevan dalam menilai ruang lingkup kegiatan koperasi. Karena itu, bentuk keterlibatan koperasi harus disesuaikan dengan status kelembagaan, ruang lingkup usaha, perizinan, dan ketentuan pengawasan yang berlaku.
Kolaborasi Bank dan Koperasi Lebih Realistis
Pendekatan yang lebih rasional ialah membangun kolaborasi antara bank dan koperasi, dengan fungsi serta tanggung jawab yang jelas. Bank tetap menjalankan fungsi perbankan dan pembayaran sesuai ketentuan. Sementara itu, koperasi dapat membantu anggota mengembangkan kegiatan ekonomi produktif, mengakses pembiayaan yang sesuai aturan, dan meningkatkan kemampuan mengelola pendapatan.
Sebagai contoh, seorang pensiunan tetap menerima uang pensiun melalui rekening bank. Apabila memiliki minat dan kemampuan, ia dapat secara sukarela menggunakan sebagian dananya untuk mengembangkan usaha melalui koperasi yang dikelola secara profesional. Keputusan tersebut harus didasarkan pada pertimbangan kebutuhan hidup, kemampuan finansial, dan risiko usaha. Tidak boleh ada pemaksaan untuk mengalihkan uang pensiun atau menggunakan produk keuangan tertentu.
Model kolaborasi ini memungkinkan koperasi memperluas manfaat ekonomi bagi anggotanya tanpa harus mengambil alih fungsi perbankan. Namun, koperasi juga bukan lembaga yang bebas risiko. Kredit macet, konflik kepentingan, lemahnya pengawasan, penyalahgunaan kewenangan pengurus, dan ketidaktransparanan laporan keuangan dapat mengancam dana anggota.
Berbeda dengan simpanan bank yang memenuhi persyaratan, simpanan anggota koperasi tidak otomatis memperoleh jaminan LPS. Oleh karena itu, profesionalisme, audit, transparansi, dan pertanggungjawaban pengurus menjadi syarat penting. Semangat kekeluargaan tidak boleh dijadikan pengganti sistem pengawasan yang kuat. Kepercayaan anggota harus dibangun melalui kinerja dan akuntabilitas yang dapat diperiksa.
Pemerintah Perlu Mengubah Orientasi Kebijakan
Persoalan utama penyaluran gaji dan uang pensiun bukan semata-mata memilih bank pemerintah, bank swasta, atau koperasi. Tantangan yang lebih mendasar ialah membangun sistem yang melindungi hak finansial penerima secara menyeluruh. Pemerintah perlu mengevaluasi bank penyalur berdasarkan kesehatan keuangan, keamanan transaksi, biaya administrasi, jangkauan layanan, serta kemampuan memulihkan sistem ketika terjadi gangguan.
Pengawasan terhadap proses pembayaran juga harus diperkuat, mulai dari validasi data penerima, pengendalian akses rekening, perlindungan informasi pribadi, hingga penyelesaian pengaduan. Edukasi keuangan perlu diperluas, terutama bagi pensiunan yang belum terbiasa menggunakan layanan digital. Mereka harus memahami pentingnya menjaga PIN, kata sandi, dan kode OTP, serta tidak mudah mempercayai pihak yang meminta pembaruan data melalui telepon atau tautan tidak resmi. Di sisi lain, pelibatan koperasi harus didahului pemeriksaan tata kelola, legalitas kegiatan, kemampuan keuangan, dan perlindungan anggota. Kerja sama yang dibangun semestinya memperluas pilihan, bukan menciptakan kewajiban baru yang membebani penerima pensiun.
Melindungi Hak Finansial, Bukan Sekadar Menyalurkan Dana
Analisis Mahfud menegaskan bahwa perdebatan mengenai keamanan bank dan keterlibatan koperasi perlu diarahkan pada tujuan yang lebih besar, yakni perlindungan hak finansial ASN dan pensiunan. Bank pemerintah memiliki peran strategis, bank swasta dapat menawarkan alternatif layanan, sedangkan koperasi berpotensi memperkuat kesejahteraan ekonomi anggota. Ketiganya dapat berkontribusi sepanjang menjalankan fungsi sesuai kewenangan dan tanggung jawab masing-masing. Pemerintah bertanggung jawab memastikan sistem pembayaran berjalan aman dan efektif. Bank wajib mengelola risiko serta melindungi nasabah. Koperasi harus membuktikan bahwa prinsip kekeluargaan dapat berjalan seiring dengan profesionalisme dan akuntabilitas. Pada akhirnya, keberhasilan kebijakan tidak diukur dari dominasi satu jenis lembaga keuangan, tetapi dari kemampuan sistem menjamin penghasilan diterima tepat waktu, dapat diakses dengan mudah, dan terlindungi dari risiko yang dapat dicegah.
Ketiganya dapat berkontribusi sepanjang menjalankan fungsi sesuai kewenangan dan tanggung jawab masing-masing. Pemerintah bertanggung jawab memastikan sistem pembayaran berjalan aman dan efektif. Bank wajib mengelola risiko serta melindungi nasabah. Koperasi harus membuktikan bahwa prinsip kekeluargaan dapat berjalan seiring dengan profesionalisme dan akuntabilitas. Pada akhirnya, keberhasilan kebijakan tidak diukur dari dominasi satu jenis lembaga keuangan, tetapi dari kemampuan sistem menjamin penghasilan diterima tepat waktu, dapat diakses dengan mudah, dan terlindungi dari risiko yang dapat dicegah. Gaji merupakan hak atas pengabdian selama masa kerja, sedangkan uang pensiun menjadi penopang kehidupan setelah pengabdian berakhir. Keduanya tidak boleh sekadar diperlakukan sebagai transaksi rutin atau sumber dana untuk kegiatan ekonomi tanpa perhitungan risiko. Koperasi dapat menjadi bagian dari solusi, tetapi bukan otomatis pengganti bank. Kolaborasi yang sehat justru dapat menyatukan keandalan sistem pembayaran perbankan dengan manfaat ekonomi koperasi. Sebab, di balik setiap rekening gaji dan uang pensiun terdapat kebutuhan hidup, tanggung jawab keluarga, serta harapan akan masa depan yang lebih terjamin. Melindungi penghasilan tersebut bukan semata-mata urusan perbankan, melainkan tanggung jawab bersama untuk menjaga kesejahteraan mereka yang telah mengabdikan diri kepada negara.